El panorama para el financiamiento inmobiliario es un ciclo de financiamiento selectivo, donde las instituciones buscan proyectos que tengan capacidad para anticipar desviaciones.
El financiamiento inmobiliario en México seguirá en 2027, pero no todos los proyectos tendrán las mismas posibilidades de acceder a capital.
Serán tomadas en cuenta la experiencia del desarrollador, capacidad para aportar recursos propios, preventas comprobables y una estructura financiera que garantice la conclusión de la obra, determinarán las decisiones de bancos e inversionistas.
Además, debe analizarse como un ciclo de financiamiento selectivo, en el que las instituciones buscan proyectos cuyos desarrolladores tengan capacidad para anticipar desviaciones, responder ante imprevistos y garantizar la continuidad de las obras, destacó Santiago Represas, director de Soluciones Financieras para Desarrollo Inmobiliario de Santander.
Bancos e instituciones afinan proyecciones
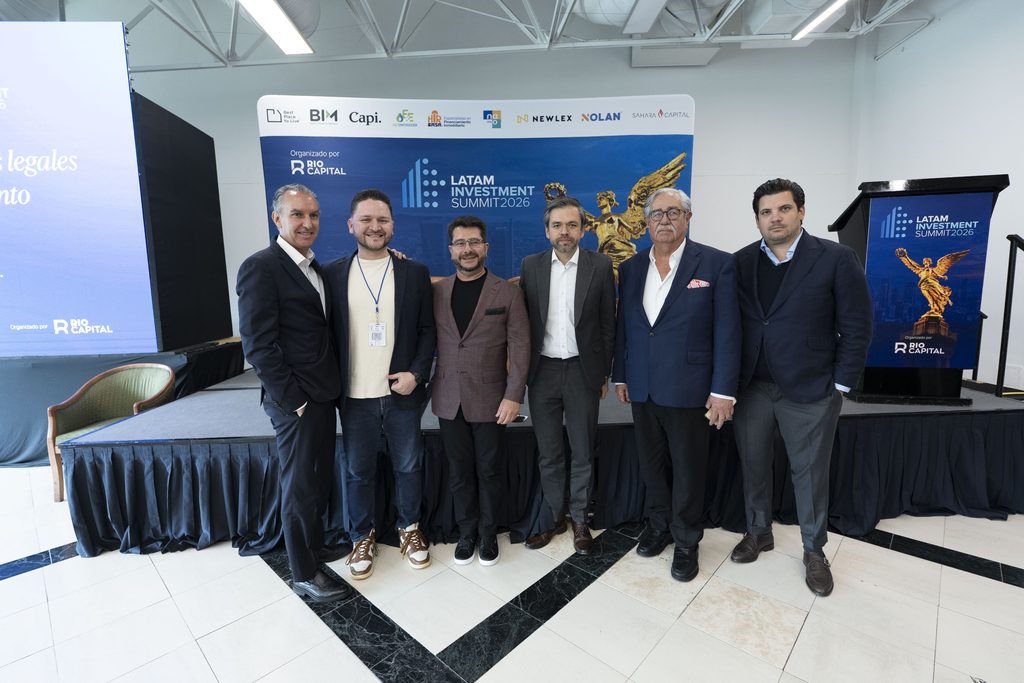
Durante el Latam Investment Forum organizado por RIO Capital, representantes de Banco Inmobiliario Mexicano (BIM), HIR Casa, BanCoppel, Banorte y Santander, y del fondo de inversión Corvus Capital, coincidieron en un status de cautela, ya que las instituciones están priorizando proyectos con fundamentos financieros y comerciales sólidos.
5 Claves para el financiamiento inmobiliario
Los analistas coincidieron que el financiamiento dependerá de varios factores: que van desde la trayectoria del desarrollador, estructura financiera y la viabilidad comercial, entre otros.
1.- Experiencia y reputación del desarrollador
Las instituciones buscan desarrolladores con experiencia, balances saludables, capital y capacidad para resolver situaciones durante la construcción, dijo Fernando Manrique, director regional Oriente de Banco Inmobiliario Mexicano (BIM).
Rogelio Ibarra, director de Banca Inmobiliaria de BanCoppel, coincidió en que la trayectoria y el compromiso del desarrollador son determinantes para acceder al crédito. Abundó que la reputación se construye cuando un proyecto enfrenta dificultades, como retrasos en la construcción, más capital o ajustes en plazos de ejecución.
Ante ello, los bancos valorarán que el desarrollador mantenga compromisos, aporte soluciones y trabaje conjuntamente con la institución para la conclusión de las obras.
Desde la perspectiva del capital privado, Adrián Aguilera, CEO de Corvus Capital, agregó que la experiencia debe corresponder con el tipo de proyecto y su ubicación. Explicó que, para financiar un hotel en Los Cabos, por ejemplo, resulta valioso trabajar con desarrolladores que conozcan las condiciones de construcción de ese destino, desde el abastecimiento de materiales hasta la disponibilidad de trabajadores, lo que será determinante en la evaluación de una inversión.
2.- Estructura financiera y capital propio
En su oportunidad, Manuel Alejandro Soto, director ejecutivo de Área Inmobiliaria y Turismo de Banorte, consideró que al menos 33% del costo total del desarrollo se respalde con capital propio.
Además, que la capacidad del desarrollador para comprometer recursos propios será otro elemento para evaluar.
Explicó, durante el Latamis 2026, que el financiamiento puede alcanzar entre 60 y 65% del valor de venta en determinados proyectos, aunque aclaró que los anticipos de los compradores deben complementar la estructura financiera, “las preventas no deben de sustituir el capital”, puntualizó.
3.- Preventas comprobables y mercado objetivo
En la viabilidad comercial no basta con proyectar ventas o identificar un mercado potencial: se debe demostrar que existe una demanda efectiva para el producto inmobiliario.
Para Santiago Represas, de Santander, demostrar la demanda del proyecto es básica para desarrollarlo. Explicó que las instituciones requieren contratos verificables, anticipos efectivamente cobrados y compradores con capacidad para cumplir sus obligaciones.
Gerardo Gómez, director ejecutivo de HIR Casa, agregó que se debe identificar a sus compradores potenciales y diversificar los perfiles de clientes, incluidos extranjeros residentes en México y quienes buscan una segunda vivienda.
4.- Liquidez y capacidad de ejecución
La rentabilidad proyectada no es suficiente si el desarrollador no cuenta con recursos para enfrentar contingencias durante la construcción.
Represas destacó la importancia de anticipar distintos escenarios financieros y mantener liquidez para responder ante variaciones en costos, retrasos, o cambios en la comercialización.
Para ello, la experiencia del equipo, especialmente en destinos donde las condiciones de mano de obra, disponibilidad de materiales y trámites representar desafíos.
5.- Elegir al inversionista adecuado
Aquí, los desarrolladores deben identificar qué tipo de inversionista corresponde con la etapa, escala y características de su proyecto. Adrián Aguilera, explicó que los fondos institucionales suelen buscar empresas con experiencia y desarrollos que se ajusten a sus objetivos de inversión.
Recomendó explorar esquemas de financiamiento entre familiares y conocidos (friends and family) o acercarse a family offices, que ofrecen flexibilidad y horizontes de inversión amplios.
Contar con asesores o mentores experimentados también puede facilitar el levantamiento de capital, al ayudar a anticipar las necesidades financieras y operativas que implica desarrollar un inmueble.
Vivienda media e industrial, apuestas para 2027
Los especialistas identificaron oportunidades de inversión en segmentos donde confluyen demanda, ubicación y viabilidad comercial.
Uno es la vivienda media en zonas con empleo, conectividad e infraestructura, segmento con mayor atractivo hacia 2027, según representantes de BIM, Banorte, BanCoppel y Santander.
Semiverticalidad, clave
Fernando Manrique, de BIM, señaló oportunidades en viviendas de entre 1 y 2.5 millones de pesos, particularmente en proyectos semiverticales de cuatro a cinco niveles, que permiten recuperar capital. Por su parte, Manuel Alejandro Soto, de Banorte, destacó el atractivo de la vivienda media horizontal.
En el sector industrial las ubicaciones con infraestructura, disponibilidad de agua, electricidad, y demanda vinculada con las cadenas productivas de Norteamérica.
Particularmente en proyectos con demanda acreditada y contratos de largo plazo, condiciones que contribuyen a dar certidumbre sobre los ingresos futuros.
En hotelería, los especialistas señalaron oportunidades en desarrollos con buenos niveles de ocupación y demanda turística. Banorte destacó el potencial de los hoteles urbanos, mientras que BanCoppel consideró atractivo el segmento cuando existe un análisis favorable de la ubicación y el mercado.
Desde el capital privado, también se mencionó el interés por adquirir hoteles existentes para renovarlos o reposicionarlos, así como por invertir en proyectos capaces de generar ingresos en dólares.
Finalmente, Gerardo Gómez, de HIR Casa, identificó en el segmento del senior living un nicho con potencial de crecimiento en México, mediante desarrollos residenciales que incorporen servicios y espacios adaptados a las necesidades de los adultos mayores.
El dato relevante
RIO Capital (https://riocapital.mx/)es un grupo de consultoría financiera especializada en el sector inmobiliario, que impulsa proyectos y conecta a desarrolladores con socios financieros, gracias a la red de bancos, fondos de inversión, financieras y plataformas de crowdfunding.
Entradas relacionadas
Datoz lanza plugin de IA para análisis inmobiliario
Arkangeles buscará conectar empresas con capital de inversión
El documental ‘Arquitectos: Obras Icónicas, Legado Vivo’, explora legado de los urbanistas mexicanos